《国内资产管理行业报告(2026年一季度)》重磅发布 洞察行业新趋势,把握资管新格局
备受瞩目的《国内资产管理行业报告(2026年一季度)》正式发布。该报告由权威金融研究机构联合多家头部资管平台编撰,基于对银行理财、公募基金、私募基金、券商资管、保险资管及信托等细分领域的深度调研与数据建模,全面勾勒出2026年开年以来国内资产管理行业的最新图景。报告不仅复盘了一季度的市场表现与规模变动,更提炼出五项影响深远的结构性新趋势,为行业参与者提供了关键决策参考。
一、整体规模稳中有升,结构分化加剧
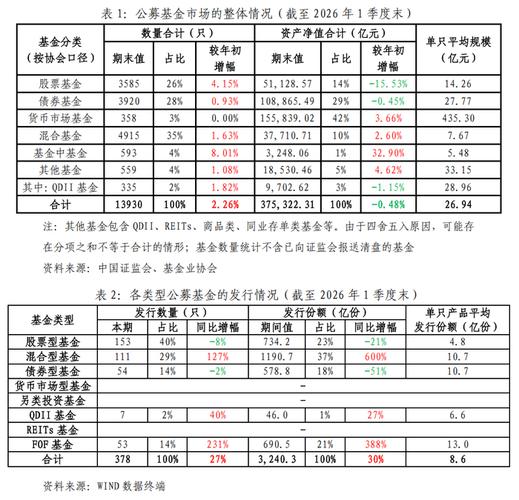
截至2026年3月末,国内资产管理行业总规模达到约176万亿元,较2025年末增长2.8%。但增长并非普惠:公募基金与银行理财分别以4.5%和3.2%的季度增速领跑,而通道类业务持续收缩,信托和券商定向资管规模同比仍呈下降态势。报告指出,行业已从“规模扩张”全面转入“质量竞争”阶段,主动管理能力成为分化的核心变量。
二、权益类产品迎来“小而美”爆发期
一季度,在新质生产力、低空经济、人工智能应用等主题带动下,中小型基金公司及个人系公募发行的权益类产品业绩突围明显。报告统计显示,规模在20亿至50亿之间的主动权益基金平均收益率达7.3%,远超百亿级基金4.1%的平均水平。这其中,快速调仓、集中持股、产业纵深调研成为关键。报告预测,未来资管机构的品牌力将更依赖“精品店”式策略而非“大而全”的货架。
三、固收+与挂钩型理财重回增长通道
随着存款利率进一步下行至历史低位,居民端“资产荒”压力再现。银行理财子公司顺势推出多款“固收+期权”“固收+REITs”等结构创新产品,一季度吸金超6000亿元,带动理财规模回升至31万亿。亮点在于,这类产品不再依赖信用下沉,而是通过衍生品或实物资产挂钩增厚收益,透明度与风险收益比更受稳健型投资者认可。
四、ESG投资从“标签”走向“实质”
2026年一季度,国内ESG主题公募基金规模突破8500亿元,同比增长38%。引人注目的是,绿色债券、碳中和ABS、转型金融工具成为新的配置热点。报告调研发现,超过六成机构已将ESG因子纳入信用评级与股票池筛选,而不只是营销层面的“绿色贴标”。监管层对“漂绿”行为的严查也加速了行业正本清源。
五、AI原生资管运营系统密集落地
继DeepSeek等大模型技术普及后,一季度多家头部资管机构上线了基于AI Agent的投资决策辅助、自动业绩归因及私募尽调系统。报告披露,AI已在量化策略挖掘、舆情风险实时监测、组合再平衡等场景中降低人工成本约30%。但与此算法同质化、数据安全与模型可解释性成为新的合规重点。
六、渠道格局重塑:互联网平台与投顾牌照交织
传统银行代销仍占主导,但蚂蚁、天天基金等互联网平台在一季度非货基保有量中占比升至31%。另外,基金投顾业务逆势增长,全行业投顾管理规模突破1.2万亿元。报告认为,“投顾+平台算法推荐”正在改变资管产品的分销逻辑,由卖方销售转向买方顾问的拐点已现。
七、风险提示与展望
报告也指出了需警惕的几大问题:部分中小金融机构在债市加杠杆行为有所抬头;权益产品同质化严重,迷你基金清盘加速;跨境资产配置受地缘汇率波动干扰加大。展望二季度,报告预计货币政策将保持宽松,财政发力与新质生产力落地将支撑风险偏好,但建议投资者降低收益预期,注重波动管理和组合分散。
《国内资产管理行业报告(2026年一季度)》强调,在低利率、强监管、AI渗透的“三维叠变”环境下,资管行业正迎来从产品驱动到客户驱动、从规模竞赛到效能竞赛的深层变革。谁能率先完成投研工业化、服务智能化和信任机制透明化,谁就能在新一轮周期中占据先机。
如若转载,请注明出处:http://www.shanximinhang.com/product/48.html
更新时间:2026-11-07 05:27:44